



تنگه هرمز: شاهرگ انرژی جهان و تأثیر آن بر ژئوپلیتیک، اقتصاد و قانون
تنگه هرمز، گذرگاه دریایی باریکی که خلیج فارس را به آبهای آزاد جهان متصل میکند، بدون شک حیاتیترین گلوگاه انرژی در سراسر کره زمین است. این شاهراه استراتژیک، که روزانه میزبان عبور حدود ۲۰ درصد از کل نفت مصرفی جهان و بخش عظیمی از تجارت گاز طبیعی مایع است، نقشی بیبدیل در امنیت انرژی جهانی ایفا میکند. هرگونه اختلال در این مسیر، از یک تنش نظامی کوتاهمدت گرفته تا یک محاصره تمامعیار، میتواند موجی از شوکهای ویرانگر را به اقتصاد جهانی، بازارهای مالی و بهویژه قیمت نفت وارد کند. درک ابعاد چندوجهی اهمیت تنگه هرمز و شبکهی پیچیدهی منافع بازیگران منطقهای و جهانی، کلید تحلیل ریسکها و پیامدهای پیش رو است.
اهمیت استراتژیک تنگه هرمز: شریان بیرقیب انرژی
برای درک کامل ابعاد هر بحران احتمالی در تنگه هرمز، ابتدا باید مقیاس وابستگی جهان به این گذرگاه را شناخت. این بخش، با تکیه بر دادههای جغرافیایی و آماری، نقش محوری این تنگه را به تصویر میکشد.
جغرافیا و حجم ترافیک انرژی
تنگه هرمز تنها مسیر دریایی است که هشت کشور تولیدکننده نفت و گاز حاشیه خلیج فارس را به بازارهای جهانی متصل میکند. این تنگه بین ایران در شمال و عمان در جنوب واقع شده و در باریکترین نقطه، عرض کانالهای قابل کشتیرانی برای نفتکشهای غولپیکر تنها به ۳ کیلومتر برای هر مسیر رفت و برگشت محدود میشود. این محدودیت فیزیکی، کشتیها را به اهدافی آسیبپذیر در برابر تهدیدات نظامی تبدیل میکند.
اهمیت این تنگه در اعداد و ارقام خیرهکننده آن نهفته است:
- نفت خام و فرآوردههای نفتی: روزانه حدود ۲۰ میلیون بشکه نفت از این تنگه عبور میکند که معادل تقریباً ۲۰ درصد از کل مصرف جهانی و بیش از ۲۵ درصد از کل تجارت دریایی نفت است. ارزش مالی این حجم از نفت روزانه بیش از ۱.۲ میلیارد دلار برآورد میشود.
- گاز طبیعی مایع (LNG): تنگه هرمز میزبان عبور حدود ۲۰ درصد از تجارت جهانی گاز طبیعی مایع (LNG) است که عمدتاً از قطر، بزرگترین صادرکننده LNG جهان، به مقاصد آسیایی و اروپایی ارسال میشود.
نقشه وابستگی: صادرکنندگان و واردکنندگان کلیدی
وابستگی به تنگه هرمز یک جاده دوطرفه است که تولیدکنندگان و مصرفکنندگان را به یکدیگر گره زده است.
- صادرکنندگان: کشورهای عضو اوپک مانند عربستان سعودی، عراق، امارات متحده عربی و کویت، به همراه ایران و قطر، برای صادرات بخش عمده انرژی خود کاملاً به این مسیر وابستهاند.
- واردکنندگان: این جریان عظیم انرژی به طور قاطع به سمت آسیا هدایت میشود. حدود ۸۴ درصد از نفت خام و ۸۳ درصد از LNG عبوری از هرمز به بازارهای آسیایی میرود. چهار اقتصاد بزرگ آسیا—چین، هند، ژاپن و کره جنوبی—به تنهایی نزدیک به ۷۰ درصد از این نفت را دریافت میکنند. چین به تنهایی برای تأمین نیمی از واردات نفت خام خود به باز بودن این تنگه نیاز دارد.
این تمرکز بالای عرضه و تقاضا، اکوسیستم انرژی جهانی را به شدت شکننده کرده و هر شوکی را به یک بحران حاد برای قدرتمندترین اقتصادهای جهان تبدیل میکند.
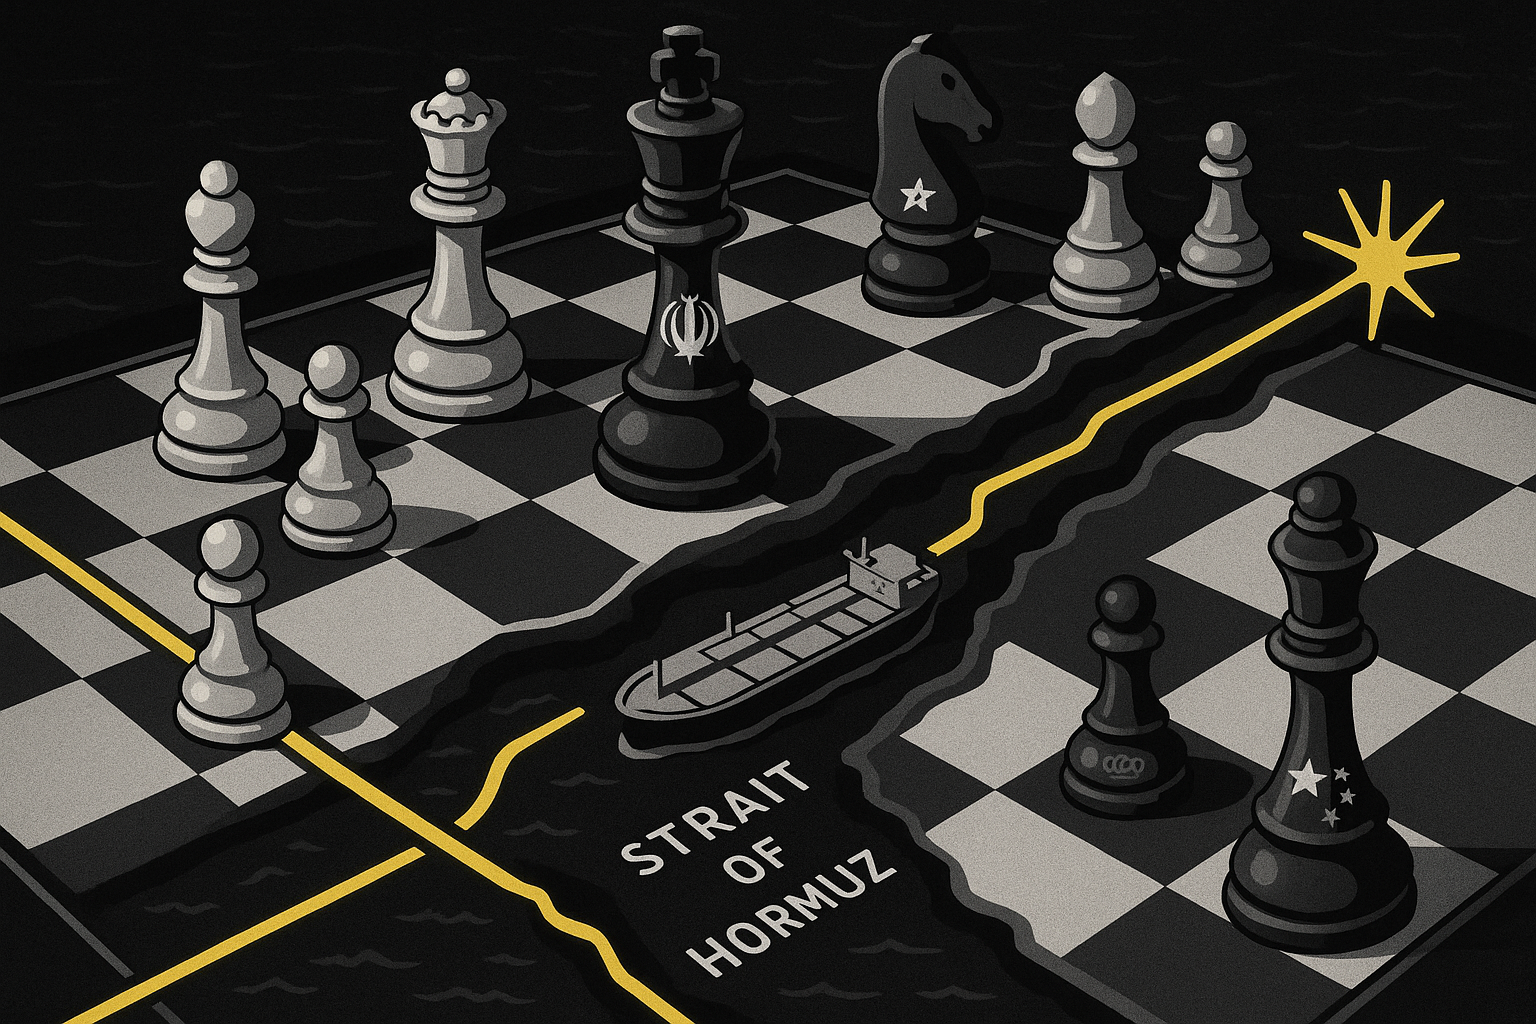
صفحه شطرنج ژئوپلیتیک: تلاقی منافع در تنگه هرمز
اهمیت استراتژیک تنگه هرمز آن را به کانون یک بازی پیچیده ژئوپلیتیک تبدیل کرده است که در آن منافع بازیگران اصلی با یکدیگر در تضاد قرار میگیرند.
ایران: دروازهبان نامتقارن
ایران با کنترل کامل ساحل شمالی تنگه، از آن به عنوان اصلیترین اهرم فشار خود در برابر تحریمهای بینالمللی و فشارهای خارجی استفاده میکند. تهدید به بستن تنگه هرمز بخشی جداییناپذیر از دکترین نظامی تهران است. با این حال، این استراتژی با یک پارادوکس بزرگ روبروست: اقتصاد ایران خود برای صادرات نفت (عمدتاً به چین) به این مسیر وابسته است. بنابراین، هدف استراتژیک ایران اغلب نه بستن کامل، بلکه ایجاد بیثباتی مدیریتشده برای افزایش ریسک و تحمیل هزینه به رقباست.
ایالات متحده: ضامن امنیت جهانی
ایالات متحده تعهدی دیرینه به تضمین آزادی ناوبری در تنگه هرمز دارد و ناوگان پنجم نیروی دریایی این کشور، مستقر در بحرین، مسئول اصلی اجرای این مأموریت است. واشنگتن بارها اعلام کرده که بستن تنگه هرمز خط قرمز این کشور است و برای باز نگه داشتن آن از نیروی نظامی استفاده خواهد کرد. این تهدید معتبر، اصلیترین عامل بازدارنده در برابر یک محاصره کامل است.
کشورهای شورای همکاری خلیج فارس (GCC): همسایگان وابسته
برای کشورهایی مانند عربستان سعودی، امارات، کویت و قطر، تنگه هرمز شریان حیات اقتصادی است. این کشورها با سرمایهگذاری سنگین در توان دفاعی و همکاری نزدیک با ایالات متحده، به دنبال ثبات منطقهای برای تضمین جریان بیوقفه صادرات هیدروکربن هستند.
معضل استراتژیک چین: بزرگترین ذینفع، کمترین مشارکت
چین به عنوان بزرگترین واردکننده نفت عبوری از هرمز، آسیبپذیرترین قدرت بزرگ در برابر هرگونه اختلال است. با این حال، پکن به طور تاریخی از ایفای نقش امنیتی مستقیم در منطقه خودداری کرده و عملاً از چتر امنیتی ایالات متحده بهرهمند شده است. این «مشکل سواری رایگان» (Free-Rider Problem) با توجه به وابستگی شدید اقتصاد چین به انرژی خلیج فارس، به طور فزایندهای غیرقابل دفاع میشود و فشارها بر پکن برای ایفای نقش فعالتر در حال افزایش است.
قانون دریاها در برابر قانون زور: نبرد حقوقی بر سر حاکمیت
در پس تنشهای نظامی، یک نبرد حقوقی دائمی بر سر قوانین حاکم بر تنگه هرمز در جریان است.
- چارچوب UNCLOS و «عبور ترانزیتی»: بر اساس کنوانسیون حقوق دریاهای سازمان ملل (UNCLOS)، تنگههای بینالمللی مانند هرمز تحت رژیم «عبور ترانزیتی» (Transit Passage) قرار دارند. این حق، که شامل ناوبری مستمر و سریع برای همه کشتیهاست، توسط کشورهای ساحلی غیرقابل تعلیق است. این اصل، سنگ بنای حقوق بینالملل دریاها و مبنای عملیاتهای آزادی ناوبری ایالات متحده است.
- تفسیر ایران و «عبور بیضرر»: ایران که UNCLOS را امضا کرده اما تصویب نکرده، بر رژیم «عبور بیضرر» (Innocent Passage) تأکید دارد. طبق این تفسیر، ایران حق دارد در صورتی که عبور یک کشتی را تهدیدی برای امنیت خود بداند، آن را به حالت تعلیق درآورد. این تضاد حقوقی، بهانهای برای توقیف کشتیها توسط ایران و منشأ دائمی اصطکاکهای نظامی و حقوقی است.
هرگونه تلاش یکجانبه برای بستن تنگه هرمز، نقض آشکار قوانین بینالمللی و به طور بالقوه یک اقدام جنگی تلقی خواهد شد که میتواند توجیه حقوقی برای یک مداخله نظامی بینالمللی را فراهم آورد.
سناریوهای اختلال: از آزار و اذیت تا محاصره کامل
طیف تهدیدات علیه تنگه هرمز از اقدامات نامتقارن و کمشدت تا یک محاصره تمامعیار متغیر است.
تهدیدات کمشدت و جنگ نفتکشها
محتملترین شکل اختلال، تداوم تاکتیکهای نامتقارن است: آزار و اذیت کشتیهای تجاری با قایقهای تندرو، مینگذاری دریایی، و استفاده از پهپادها و موشکهای ضدکشتی. این اقدامات که یادآور «جنگ نفتکشها» در دهه ۱۹۸۰ بین ایران و عراق است، به دنبال ایجاد ابهام و افزایش هزینه بیمه و حملونقل بدون آغاز یک جنگ تمامعیار است. با این حال، شرایط امروز با دهه ۱۹۸۰ متفاوت است: ظرفیت مازاد تولید نفت در جهان بسیار کمتر است، فناوری نظامی ایران پیشرفتهتر شده، و زنجیرههای تأمین جهانی شکنندهتر هستند.
مطالعه موردی: بحران ژوئن ۲۰۲۵
یک درگیری فرضی کوتاه اما شدید بین ایران و اسرائیل در ژوئن ۲۰۲۵ که پای ایالات متحده را نیز به میان کشید، نشان داد که تنشهای منطقهای چقدر سریع میتوانند تشدید شوند. در این بحران، مجلس ایران به نفع بستن تنگه هرمز رأی داد. اگرچه این اقدام عملی نشد، اما نفس این تهدید به تنهایی موجی از شوک را در بازارهای جهانی به راه انداخت و نشان داد که تهدید به اختلال خود یک سلاح قدرتمند است که میتواند بدون توقف فیزیکی جریان نفت، نوسانات شدیدی در بازار ایجاد کند.
موج شوک اقتصادی جهانی: پیامدهای یک بحران در هرمز
یک اختلال فیزیکی در تنگه هرمز به سرعت به یک بحران تمامعیار اقتصاد کلان تبدیل میشود.
کابوس رکود تورمی (Stagflation)
اختلال در عرضه نفت یک شوک کلاسیک از سمت عرضه است که به طور همزمان باعث افزایش تورم (به دلیل گرانی انرژی) و رکود اقتصادی (به دلیل توقف تولید و تجارت) میشود. این ترکیب سمی که «رکود تورمی» (Stagflation) نام دارد، بدترین کابوس برای بانکهای مرکزی است، زیرا ابزارهای سیاست پولی متعارف برای مقابله با آن ناکارآمد هستند و سیاستگذاران را در یک دوراهی فلجکننده قرار میدهد.
آسیبپذیری اقتصادهای آسیایی و زنجیره تأمین
اقتصادهای بزرگ آسیایی مانند چین، هند، ژاپن و کره جنوبی که به شدت به واردات انرژی از این مسیر وابستهاند، با بحرانی فاجعهبار روبرو خواهند شد. این شوک بسیار فراتر از نفت خواهد بود و با فلج کردن صنایع پتروشیمی، هزینههای حملونقل جهانی را افزایش داده و تولید همه چیز از پلاستیک و کود گرفته تا داروها را مختل خواهد کرد و زنجیره تأمین جهانی را از هم خواهد پاشید.
سرایت به بازارهای مالی: تحلیل چند دارایی
یک بحران در تنگه هرمز بلافاصله در تمام طبقات دارایی بازارهای مالی جهانی منتشر میشود.
- کالاها: قیمت نفت و LNG به سرعت جهش میکند. این افزایش قیمت به سایر کالاها مانند محصولات کشاورزی و فلزات نیز سرایت خواهد کرد. یک «پریمیوم ریسک ژئوپلیتیک» دائمی بر قیمت انرژی تحمیل میشود.
- سهام: بازارهای سهام جهانی با یک حرکت کلاسیک «ریسکگریزی» (Risk-off) دچار فروش گسترده خواهند شد. سهام شرکتهای انرژی و پیمانکاران دفاعی رشد میکنند، در حالی که خطوط هوایی، شرکتهای کشتیرانی و کالاهای مصرفی غیرضروری سقوط خواهند کرد.
- اوراق قرضه: سرمایهگذاران با یک «هجوم به سمت داراییهای امن» (Flight to Safety)، به سمت اوراق قرضه دولتی آمریکا سرازیر میشوند که باعث افزایش قیمت و کاهش بازدهی آنها میشود.
- ارزهای خارجی: دلار آمریکا، فرانک سوئیس و ین ژاپن به عنوان ارزهای امن تقویت میشوند، در حالی که ارز کشورهای واردکننده انرژی مانند یورو، وون کره جنوبی و روپیه هند تضعیف خواهند شد.
راهکارهای کاهش ریسک: مسیرهای جایگزین و ضربهگیرها
جهان برای مقابله با اختلال در تنگه هرمز کاملاً بیدفاع نیست، اما گزینههای موجود محدودیتهای جدی دارند.
خطوط لوله زمینی: یک راهحل ناکافی
عربستان سعودی و امارات متحده عربی خطوط لولهای برای دور زدن تنگه به سمت دریای سرخ و دریای عمان احداث کردهاند. ایران نیز خط لوله گوره-جاسک را برای همین منظور توسعه داده است. با این حال، ظرفیت مازاد ترکیبی همه این خطوط لوله در بهترین حالت تنها چند میلیون بشکه در روز است که کسری کوچک از ۲۰ میلیون بشکه عبوری از تنگه است. این خطوط لوله یک «توهم امنیت» ایجاد میکنند و قادر به جایگزینی کامل هرمز نیستند.
ذخایر استراتژیک نفت (SPR) و بیمه
کشورهای بزرگ مصرفکننده، تحت هماهنگی آژانس بینالمللی انرژی (IEA)، ذخایر استراتژیک نفت را برای مواقع اضطراری نگهداری میکنند. این ذخایر یک بالشتک موقت هستند و نمیتوانند جایگزین یک قطعی طولانیمدت شوند. در همین حال، صنعت بیمه با افزایش سرسامآور حق بیمه ریسک جنگ (War Risk Insurance) به تنشها واکنش نشان میدهد. این حق بیمهها که یک شاخص فوری از درک ریسک هستند، هزینه حملونقل دریایی را به شدت بالا برده و در نهایت به مصرفکننده نهایی منتقل میکنند.
چشمانداز استراتژیک و توصیهها
تحلیلها نشان میدهد که یک محاصره کامل تنگه هرمز، اگرچه پیامدهای فاجعهباری دارد، اما به دلیل تضاد با منافع اقتصادی خود ایران و قطعیت پاسخ نظامی جهانی، یک «ریسک دنباله» با احتمال وقوع پایین است. تهدید محتملتر، تداوم کارزار «بیثباتی مدیریتشده» برای بالا نگه داشتن پریمیوم ریسک ژئوپلیتیک است.
توصیهها برای سیاستگذاران و شرکتها
- برای دولتها: تنوعبخشی بلندمدت به منابع انرژی (تجدیدپذیرها)، تقسیم بار مسئولیت امنیتی با قدرتهای آسیایی، و تقویت هنجارهای حقوق بینالملل مانند «عبور ترانزیتی» ضروری است.
- برای شرکتها و سرمایهگذاران: ایجاد زنجیره تأمین تابآورتر، پوشش ریسک ژئوپلیتیک (Hedging) از طریق داراییهای امن و سهام انرژی، و نظارت فعال بر شاخصهایی مانند حق بیمههای دریایی برای پیشبینی بحرانها، اقدامات هوشمندانهای هستند.