



در تاریخ ۱۳ ژوئن ۲۰۲۵، تبادل آتش مستقیم میان ایران و اسرائیل، دههها جنگ نیابتی را به یک رویارویی آشکار و پرمخاطره مبدل ساخت و بحرانی فوری و شدید را بر بازارهای مالی جهانی تحمیل کرد. این رخداد که بهسرعت «جمعۀ سرخ» نام گرفت، تنها یک تشدید تنش نظامی نبود، بلکه نقطۀ عطفی لرزهنگار برای اقتصاد جهانی محسوب میشد. این بحران، پارادایم ریسک ژئوپلیتیک در خاورمیانه را برای همیشه دگرگون ساخت و امواج شوک آن سراسر اقتصاد جهانی را درنوردید. واکنش آنی بازارها، که با سقوط هماهنگ شاخصهای سهام، جهش قیمت کالاها و گریز سرمایه به سمت داراییهای امن همراه بود، تنها لایۀ سطحی این تحول بود. در عمق ماجرا، این بحران شکافها و آسیبپذیریهای نگرانکنندهای را در نظم مالی سنتی آشکار کرد که سالها در پس سیاستهای پولی غیرمتعارف و بدهیهای فزاینده دولتی پنهان مانده بود.
این گزارش، تحلیلی جامع و چندوجهی از پیامدهای این رویداد ارائه میدهد. تحلیل حاضر فراتر از گزارشی صرف از نوسانات بازار رفته و به کالبدشکافی آسیبپذیریهای ساختاری میپردازد که این بحران آنها را برملا ساخت؛ بهویژه بازآرایی سلسلهمراتب داراییهای امن. در نهایت، این گزارش با ارائۀ یک ارزیابی استراتژیک و آیندهنگر برای سرمایهگذاران و سیاستگذارانی که در این محیط پرریسک جدید فعالیت میکنند، به پایان میرسد. این تحلیل بر پایۀ دادههای بازار، گزارشهای اقتصادی و دیدگاههای کارشناسان، روایتی قطعی از این رخداد و پیامدهای آن را تبیین میکند.
بخش ۱: سرایت «جمعۀ سرخ»؛ فروپاشی جهانی بازار
واکنش اولیۀ بازارها به این بحران، تصویری از هراس مالی در مقیاس جهانی بود. سرمایهگذاران با خروج شتابزده از داراییهای پرریسک، آبشاری از فروش را در سراسر جهان به راه انداختند که نمایانگر سرایت سریع و بیرحمانۀ ترس در بازارهای مالی مدرن و بههمپیوسته است. روز معاملاتی با هشداری جدی آغاز شد؛ معاملات آتی سهام ایالات متحده در دورۀ پیش از گشایش بازار سقوط شدیدی را تجربه کرد که از وحشت گستردۀ سرمایهگذاران حکایت داشت. معاملات آتی داو جونز ۴۴۹ واحد (−۱.۳%)، S&P 500 ۸۳ واحد (−۱.۴%) و نزدک ۱۰۰ نیز ۳۱۸ واحد (−۱.۵%) افت کردند.
این فشار فروش در طول روز تشدید شد و در پایان به زیانهای چشمگیری انجامید. شاخص صنعتی داو جونز با افت شدید ۷۶۹.۸۳ واحدی (−۱.۷۹%) بسته شد. شاخص S&P 500 با کاهش ۱.۱۳% و شاخص کامپوزیت نزدک با افت ۱.۳۰% روز را به پایان رساندند. این هراس به ایالات متحده محدود نماند و به پدیدهای کاملاً جهانی بدل شد که نشان از همبستگی بالای بازارهای مدرن در مواقع بحرانی دارد. در اروپا، شاخص FTSE 100 لندن ۰.۴%، CAC 40 پاریس ۱.۱% و DAX فرانکفورت حدود ۱.۱% سقوط کردند. بازارهای خاورمیانه که از نظر جغرافیایی و اقتصادی به درگیری نزدیکتر بودند، کاهشهای شدیدتری را متحمل شدند؛ شاخص عمومی DFM دبی ۱.۸۵% و شاخص عمومی FTSE ADX ابوظبی ۱.۴۷% کاهش یافتند.

سرعت و یکنواختی این سقوط، ساختار بازار مدرن را آشکار میسازد. افتهای تقریباً آنی و موازی در قارههای مختلف، صرفاً نشانۀ وحشت مشترک نیست، بلکه حاکی از آن است که تصمیمگیری انسانی توسط سیستمهای معاملاتی خودکار و مدلهای ریسک جهانی که اخبار ژئوپلیتیک را بهعنوان ورودی اصلی پردازش میکنند، تقویت و حتی جایگزین شده است. یک تیتر خبری دربارۀ حمله در خاورمیانه، فوراً به سیگنال «فروش» در تمام طبقات دارایی جهانی ترجمه میشود. این بدان معناست که شوکهای ژئوپلیتیک آتی، احتمالاً به سقوطهای سریعتر و همبستهتر بازار منجر خواهد شد و با کاهش زمان تحلیل انسانی، بهطور بالقوه نوسانات را تشدید خواهد کرد. «تأخیر» سنتی که در گذشته برای انتشار و تفسیر اخبار وجود داشت، عملاً از میان رفته است.
بخش ۲: موج شوک انرژی؛ تنگه هرمز و ضریب جدید ریسک ژئوپلیتیک
مهمترین مجرای انتقال ریسک ژئوپلیتیک خاورمیانه به اقتصاد جهانی، قیمت نفت است. واکنش شدید بازارهای انرژی به درگیری، روانشناسی بازار در زمان بحران و ترسهای خاصی را که این قیمتگذاری را هدایت میکنند، نمایان ساخت. واکنش بازار نفت فوری و شدید بود. قیمت آتی نفت خام برنت در معاملات روزانه جهشی اولیه تا ۱۴% را تجربه کرد و قیمتها با بیش از ۱۲% افزایش، به نزدیکی ۷۸ دلار در هر بشکه رسیدند. در نهایت، قیمت با افزایشی قابلتوجه اما تعدیلشده به کار خود پایان داد و با رشد ۵.۷% در سطح ۷۳.۳۲ دلار بسته شد.
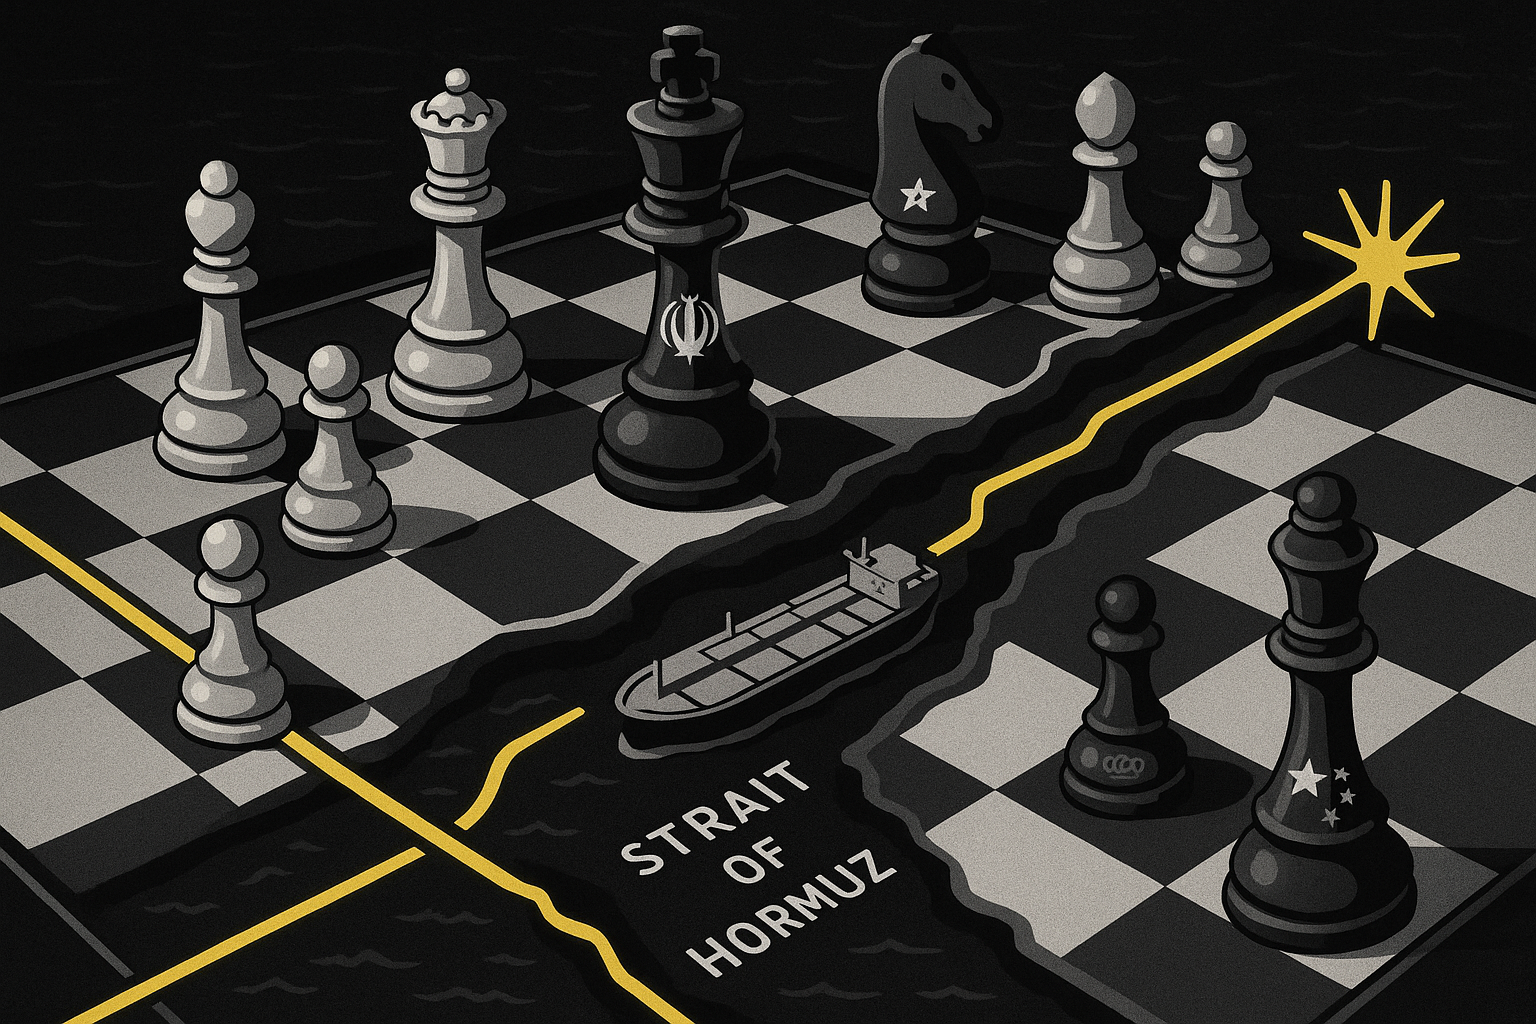
تمرکز اصلی هراس بازار بر پتانسیل اختلال در تنگه هرمز، گلوگاه حیاتی عرضۀ انرژی جهانی، بود. این آبراه استراتژیک، مسیر عبور حدود ۲۰% تا ۲۵% از کل عرضه جهانی نفت و حجم قابلتوجهی از گاز طبیعی مایع (LNG)، بهویژه از قطر و امارات متحده عربی، است. هرگونه اقدام از سوی ایران برای ایجاد اختلال یا بستن این تنگه، یک بحران انرژی جهانی را رقم خواهد زد؛ تهدیدی که واکنش شدید بازار را توجیه میکند.
نکتۀ کلیدی آن است که بازار محتملترین نتیجه را قیمتگذاری نمیکرد، بلکه فاجعهبارترین آن را در نظر میگرفت. سناریوی پایۀ تحلیلگران، یک درگیری محدود بود که به زیرساختهای نفتی آسیب نمیرساند. با این حال، جهش ۱۴% قیمت نشان میدهد که معاملهگران در حال قیمتگذاری «ریسک دنباله» یا رویداد «قوی سیاه»، یعنی یک جنگ تمامعیار و بسته شدن تنگه هرمز، بودند. این یک نمونۀ کلاسیک از غلبۀ ریسکگریزی و ترس بر تحلیلهای بنیادین است. زیان بالقوۀ ناشی از اشتباه در پیشبینی یک رویداد فاجعهبار آنقدر بزرگ است که معاملهگران حاضرند برای پوشش ریسک آن، حتی اگر وقوعش بعید باشد، «ضریب ریسک ژئوپلیتیک» هنگفتی بپردازند. این بدان معناست که «ضریب ریسک» در قیمت نفت، متغیری بسیار نوسانی و مبتنی بر احساسات است و تا زمانی که امکان وقوع ریسک دنباله وجود داشته باشد، بالا باقی خواهد ماند و یک باد مخالف تورمی پایدار برای اقتصاد جهانی ایجاد خواهد کرد.
بخش ۳: تغییر پارادایم در داراییهای امن
عملکرد طلا، تأییدی قدرتمند و بدون ابهام بر جایگاه آن بهعنوان برترین دارایی امن در شرایط کنونی بود. افزایش قیمت آن انفجاری بود و رکوردهای جدیدی را ثبت کرد. قیمت هر اونس طلای اسپات به $۳,۴۱۷.۱۰ دلار رسید و قراردادهای آتی کومکس از مرز $۳,۴۳۶.۹۰ دلار عبور کردند. در بازارهای فیزیکی کلیدی مانند هند، قیمت هر ۱۰ گرم طلا از آستانۀ نمادین ۱۰۰ هزار روپیه فراتر رفت. این رالی از ترکیب قدرتمند ترس ژئوپلیتیک و انتظارات پیشین بازار برای کاهش نرخ بهرۀ فدرال رزرو نشأت میگرفت. مؤسسات مالی بزرگ نیز پیش از این نسبت به طلا خوشبین بودند؛ گلدمن ساکس هدف قیمتی ۱۲ ماهه خود را به $۳,۷۰۰ تا $۳,۷۵۰ دلار افزایش داده بود و به ریسک ژئوپلیتیک پایدار و تقاضای قوی از سوی سرمایهگذاران و بانکهای مرکزی آسیایی اشاره کرده بود.
در مقابل، رفتار بازار اوراق خزانهداری آمریکا، مهمترین و نگرانکنندهترین سیگنال بحران بود. در تضاد آشکار با رفتار معمول در شرایط ریسکگریزی، سرمایهگذاران بهجای خرید اوراق خزانهداری برای امنیت، آنها را فروختند. بازدهی اوراق ۱۰ ساله خزانهداری ۶.۵ واحد پایه افزایش یافت و به ۴.۴۲۳% رسید. محمد العریان، اقتصاددان برجسته، پیام بازار را به صراحت بیان کرد: «جهان در حال از دست دادن اعتماد به بخش حاکمیتی ایالات متحده است.» او اشاره کرد که جریانهای واقعی دارایی امن به سمت طلا هدایت میشوند، نه اوراق قرضه. درگیری ایران و اسرائیل علت اصلی این آسیبپذیری نبود، بلکه کاتالیزوری بود که آن را آشکار ساخت. بازار این سیگنال را ارسال میکرد که نگرانیهای پیشین در مورد کسری بودجۀ عظیم آمریکا، حجم بالای عرضۀ اوراق قرضه و استفادۀ ابزاری از دلار به نقطۀ اوج خود رسیده است.
با وجود این نگرانیهای بلندمدت، دلار آمریکا بار دیگر نقش خود را بهعنوان نقدشوندهترین پناهگاه جهان در زمان بحران تأیید کرد. شاخص دلار آمریکا (DXY)، که ارزش دلار را در برابر سبدی از ارزهای دیگر میسنجد، با افزایشی بین ۰.۴۵% تا ۰.۵% تقویت شد، زیرا سرمایهگذاران از ارزهای پرریسکتر گریختند. این بحران یک «جدایی بزرگ» در داراییهای امن را آشکار کرد: نقش دلار آمریکا بهعنوان پناهگاه اصلی نقدینگی دستنخورده باقی مانده، اما نقش اوراق خزانهداری آمریکا بهعنوان پناهگاه اصلی اعتبار و پرداختپذیری، اکنون بهطور جدی زیر سؤال رفته است. طلا بهعنوان ذینفع این جدایی در حال ظهور است، زیرا بهعنوان یک ذخیرۀ ارزش نگریسته میشود که مستقل از اعتبار یا سیاست پولی هر کشوری است.
بخش ۴: امواج اقتصاد جهانی؛ اثرات ثانویه و ریسکهای بلندمدت
خطرناکترین ریسک اقتصاد کلان ناشی از این درگیری، پتانسیل یک شوک رکود تورمی است: ترکیبی سمی از تورم دوباره شعلهور شده (ناشی از قیمتهای بالاتر انرژی) و رشد اقتصادی متوقف یا کاهنده. شوک قیمت نفت مستقیماً تهدیدی برای برافروختن مجدد تورم جهانی است که بانکهای مرکزی بهسختی در حال مهار آن بودند. این امر یک معضل حاد برای بانکهای مرکزی مانند فدرال رزرو و بانک مرکزی اروپا ایجاد میکند: آیا باید با بالا نگه داشتن نرخ بهره با موج جدید تورم مبارزه کنند و ریسک رکود عمیقتر را بپذیرند، یا برای حمایت از اقتصاد ضعیف، نرخها را کاهش دهند و ریسک ریشهدار شدن تورم را به جان بخرند؟
این درگیری، فشارهای پیشین بر مسیرهای تجاری دریایی جهانی را به شدت تشدید میکند. تهدید برای تنگه هرمز اکنون به اختلالات جاری در مسیر دریای سرخ و کانال سوئز ناشی از حملات حوثیها افزوده شده است. ترافیک در دریای سرخ پیش از این بیش از ۷۰% کاهش یافته و هزینههای حملونقل کانتینری را ۱۲۰% افزایش داده بود. این بیثباتی فزاینده، تهدیدی مستقیم برای پروژههای تجاری استراتژیک بلندمدت مانند کریدور هند-خاورمیانه-اروپا (IMEC) است که به ثبات منطقهای وابستگی دارد. این اختلالات یک مشکل موقتی نیست، بلکه شتابدهندۀ یک روند ساختاری به سمت جهانیزدایی و تجزیۀ تجارت به بلوکهای ژئوپلیتیکی است.
واکنش بازار یکپارچه نبود؛ این بحران برندگان و بازندگان مشخصی را ایجاد کرد. سهام شرکتهای دفاعی با انتظار افزایش هزینههای نظامی بهشدت رشد کرد. سهام BAE Systems ۲.۹% افزایش یافت و پیمانکاران آمریکایی مانند لاکهید مارتین (LMT) و RTX بهعنوان ذینفعان اصلی شناخته شدند. غولهای نفت و گاز مانند BP و Shell نیز از جهش قیمت نفت سود بردند. در مقابل، بخش خطوط هوایی و سفر با ضربۀ دوگانۀ هزینههای بالاتر سوخت و عدم قطعیت ژئوپلیتیکی مواجه شد. سهام مالک بریتیش ایرویز (IAG) ۳.۷% و ایزیجت ۲.۷% سقوط کردند. سایر سهامهای مرتبط با سفر مانند کارناوال و خطوط هوایی بزرگ آمریکا نیز افتهای شدیدی را تجربه کردند. شرکتهایی که عملیات مستقیم در منطقه درگیری داشتند، آسیب دیدند. Energean که داراییهایی در اسرائیل دارد، پس از دریافت دستور تعلیق تولید، شاهد سقوط ۷.۲% سهام خود بود.
بخش ۵: چشمانداز استراتژیک و موقعیتیابی پورتفولیو برای آیندهای پرخطر
از منظر تاریخی، بازارها تمایل دارند به شوکهای ژئوپلیتیک واکنش بیش از حد نشان دهند و نسبتاً سریع بهبود یابند. میانگین افت شاخص S&P 500 در چنین رویدادهایی تنها ۵% بوده و بهبود در عرض چند هفته رخ داده است، مشروط بر آنکه رکودی به دنبال آن نباشد. با این حال، این رویداد ممکن است متفاوت باشد. ماهیت مستقیم درگیری دولت-علیه-دولت و مهمتر از آن، مسائل ساختاری که آشکار کرد (بهویژه معمای اوراق قرضه) نشان میدهد که این ممکن است یک سناریوی معمولی «خرید در کف قیمت» نباشد. به احتمال زیاد، نوسانات برای مدت طولانی بالا باقی خواهد ماند.
تحلیلها به توصیههای روشنی برای ساخت پورتفولیو در این دورۀ جدید اشاره دارد. طلا بهوضوح بهعنوان یک پوشش ریسک اصلی شناسایی شده است و توصیههایی برای «خرید در کف» برای آن وجود دارد. همچنین توصیه میشود وزن سهام شرکتهای دفاعی و تولیدکنندگان انرژی در پورتفولیو افزایش یابد تا در برابر ریسکهای خاصی که این درگیری برجسته کرده است، پوشش ایجاد شود. سرمایهگذاران باید با درک روشنی از مسیرهای بالقوۀ آینده عمل کنند. سناریوی پایه این است که ریسک ژئوپلیتیک در طول سال ۲۰۲۵ بالا باقی بماند، اما به یک جنگ منطقهای تمامعیار منجر نشود. ریسک اصلی، اگرچه سناریوی پایه نیست، بسته شدن عمدی تنگه هرمز توسط ایران است. این یک رویداد فاجعهبار برای اقتصاد جهانی خواهد بود که قیمت نفت را به بالای ۱۰۰ دلار در هر بشکه میرساند و تقریباً بهطور قطع یک رکود جهانی را رقم خواهد زد.

نتیجهگیری
درگیری ایران و اسرائیل در ژوئن ۲۰۲۵، فراتر از یک تنش ژئوپلیتیکی دیگر بود؛ این یک رخداد لرزهنگار بود که بهعنوان یک کاتالیزور قدرتمند عمل کرد. این بحران، بازآرایی سلسلهمراتب داراییهای امن جهانی را تسریع بخشید، اوراق خزانهداری آمریکا را از جایگاه خود به زیر کشید و طلا را بهعنوان پناهگاه نهایی تاجگذاری کرد. این رویداد آسیبپذیریهای عمیقی را در سیستم مالی جهانی آشکار ساخت که ناشی از سالها سیاستهای پولی غیرمتعارف و بدهیهای فزایندۀ دولتی بود. مهمتر از همه، این بحران بازگشت ژئوپلیتیک بهعنوان یک محرک اصلی و پایدار برای رفتار بازار و نتایج اقتصادی را تثبیت کرد و سرآغاز دورهای جدید از نوسانات و ریسک ساختاری شد که نیازمند بازنگری اساسی در استراتژیهای سرمایهگذاری برای سالهای آینده است. اکنون، هزینۀ عدم پوشش ریسک به طور چشمگیری افزایش یافته است.